貯金が2000万円あると聞くと、老後は安心できるように感じるかもしれません。けれども、老後のお金は一度に大きく減るだけではなく、毎月少しずつ減っていくこともあります。特に見落としやすいのが、昔入ったままの保険料です。現役時代に必要だった保障をそのまま残していると、老後の生活費を圧迫する原因になることがあります。
貯金があっても老後資金は少しずつ減っていく
老後の家計で怖いのは、貯金があることに安心して、支出の見直しを後回しにしてしまうことです。年金収入が中心になると、現役時代のようにボーナスや残業代で穴埋めすることは難しくなります。毎月の赤字が数万円でも、長く続けば大きな金額になります。
たとえば、毎月5万円の赤字があると、1年で60万円、10年で600万円です。ここに医療費、介護費、住宅修繕費、家電の買い替えなどが重なると、貯金2000万円があっても「思ったより早く減る」と感じることがあります。
固定費を放置すると減り方に気づきにくい
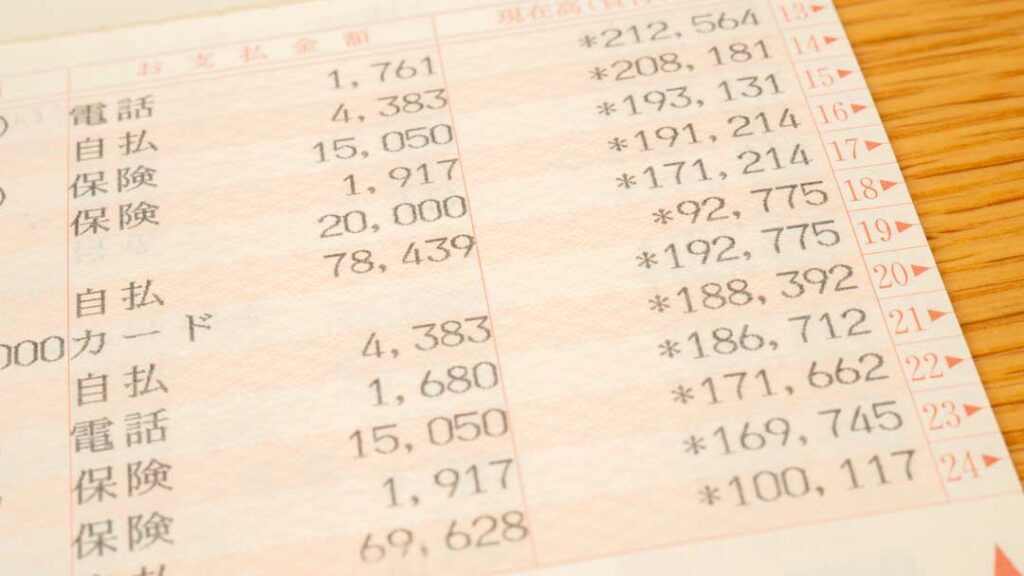
食費や娯楽費は、使いすぎた感覚が残りやすい支出です。一方、保険料、通信費、サブスク、車の維持費などは、口座から自動で引き落とされるため、負担が見えにくくなります。中でも保険料は、契約内容が複雑で「よくわからないからそのまま」という状態になりがちです。
しかし、老後は大きな保障を持ち続けるよりも、毎月の支出を安定させることが重要になる場面があります。必要な保障は残しつつ、今の生活に合わない保障を整理できれば、家計のゆとりを作りやすくなります。