老後資金はいくら必要なのか。この問いに対して、最初から大きな金額だけを見ると不安が先に立ちやすくなります。実際には、必要額は人それぞれで、今の暮らし方や住まい、年金額によって変わります。考えやすくするには、まず毎月いくらで生活するのかを整理し、そこから逆算することが大切です。
最初に考えたいのは「老後の毎月の生活費」
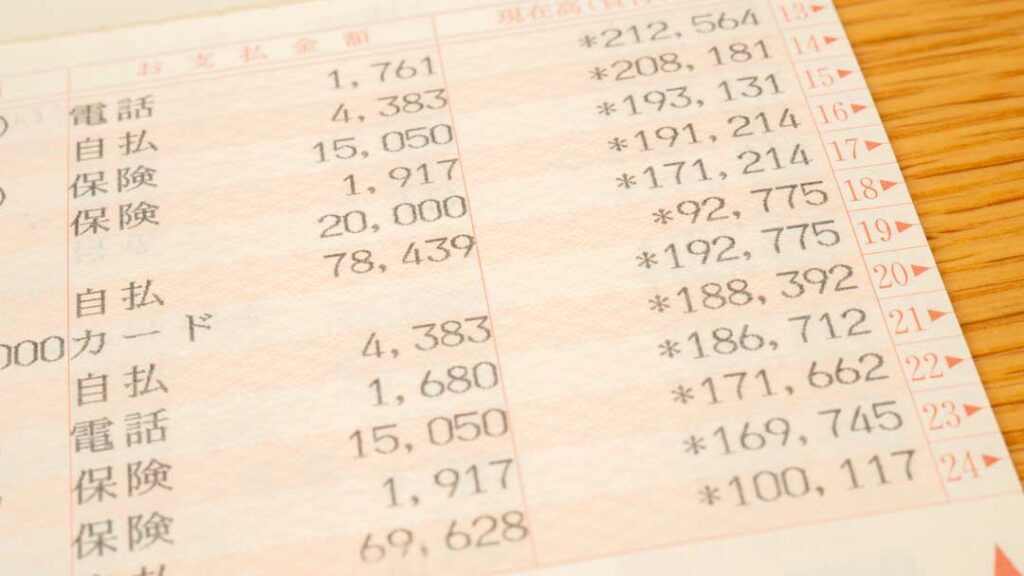
老後資金を考えるとき、いきなり「二千万円必要なのか」といった話に飛ぶと、自分ごととして整理しにくくなります。先に見たいのは、老後に毎月どれくらい使いそうかです。食費、住居費、水道光熱費、通信費、保険、医療費、交際費など、今の家計をもとに項目ごとに見直すと、必要な生活費の輪郭が見えやすくなります。
特に現役時代と変わりやすいのは、通勤費や教育費が減る一方で、医療費や住宅修繕費、介護への備えが気になりやすい点です。老後は支出が一気に減ると思われがちですが、暮らし方によっては想像以上に固定費が残ることもあります。まずは「今の支出」と「老後に増えそうな支出」を分けて考えるのが出発点です。
持ち家か賃貸かでも必要額は変わる
住宅ローンを完済している持ち家か、家賃負担が続く賃貸かでも必要な生活費は変わります。加えて、持ち家でも修繕費や固定資産税がかかるため、住居費がゼロになるわけではありません。老後資金は平均額だけで考えず、自分の住まい方に置き換えてみることが大切です。
次に、公的年金でどこまでまかなえるかを見る
日本の公的年金は、老齢基礎年金と、会社員などが受け取る老齢厚生年金が柱です。つまり、老後の生活はまず公的年金が土台になります。ただし、受け取れる年金額は加入歴や働き方によって違うため、「年金だけで足りるか」は人によって差が出ます。大事なのは、年金があるから安心、足りないから全部運用、という二択ではなく、毎月の生活費との差額を見ることです。
不足額は「月額」で考えると整理しやすい
仮に老後の生活費が月25万円で、年金見込み額が月18万円なら、毎月7万円の差があります。この差額を何年分備える必要があるのかを考えると、必要な老後資金が見えやすくなります。逆に、年金と生活費の差が小さいなら、必要なのは大きな資産運用より、家計改善や現金の置き方の見直しかもしれません。
老後資金は「使うお金」と「残すお金」に分けて考える
老後資金をすべて同じ性格のお金として考えると、判断が難しくなります。近い将来に使う生活費や医療費の備えは、値動きのある商品に置きすぎないほうが安心です。一方で、数年から十年以上先に使う可能性がある資金まで、すべて預貯金に置いておくと、物価上昇の影響を受けやすくなります。
そこで考えたいのが、「すぐ使うお金」「数年以内に使うお金」「まだ先のお金」を分ける方法です。すぐ使う資金は預貯金中心、少し先のお金は個人向け国債など値動きの比較的抑えられた選択肢、長く使わない部分はNISAを活用した投資信託など、役割ごとに置き方を変えると整理しやすくなります。
投資は老後資金対策の一つだが、万能ではない
老後資金対策では、投資だけで不安を解消しようとすると無理が出やすくなります。まずは家計を整え、毎月どれだけ不足しそうかを把握したうえで、預貯金だけでは足りない部分をどう補うか考えるほうが現実的です。支出を整える、働ける期間を考える、公的制度を把握する、そのうえで投資を使う、という順番のほうが判断しやすくなります。
NISAやiDeCoは「不足分を補う道具」として考える
NISAやiDeCoは、老後資金づくりを後押しする制度ですが、生活防衛資金まで投資に回す前提ではありません。特に老後が近い世代では、使う時期が近いお金と運用するお金を混ぜないことが重要です。投資信託を使う場合も、毎月の差額を埋めるための土台づくりとして、無理のない金額から考えるほうが現実的です。
必要額は「平均」より「自分の家計」で決まる
老後資金を考えるとき、平均的な支出や一般的な不足額は目安にはなりますが、そのまま自分に当てはまるとは限りません。外食が多いか、車を持つか、旅行を楽しみたいか、持ち家の修繕があるかでも必要額は変わります。まずは毎月の生活費を具体的に分解し、公的年金との差額を見る。そのうえで、預貯金、NISA、iDeCo、債券などの選択肢を組み合わせるほうが、必要以上に不安をあおられずに済みます。
老後資金対策は、大きな金額を一気に用意する発想より、生活費から逆算して不足分をどう埋めるかを考えるほうが現実的です。なお、投資には元本割れの可能性があるため、近く使う予定のお金まで無理に運用へ回さないことも大切です。